

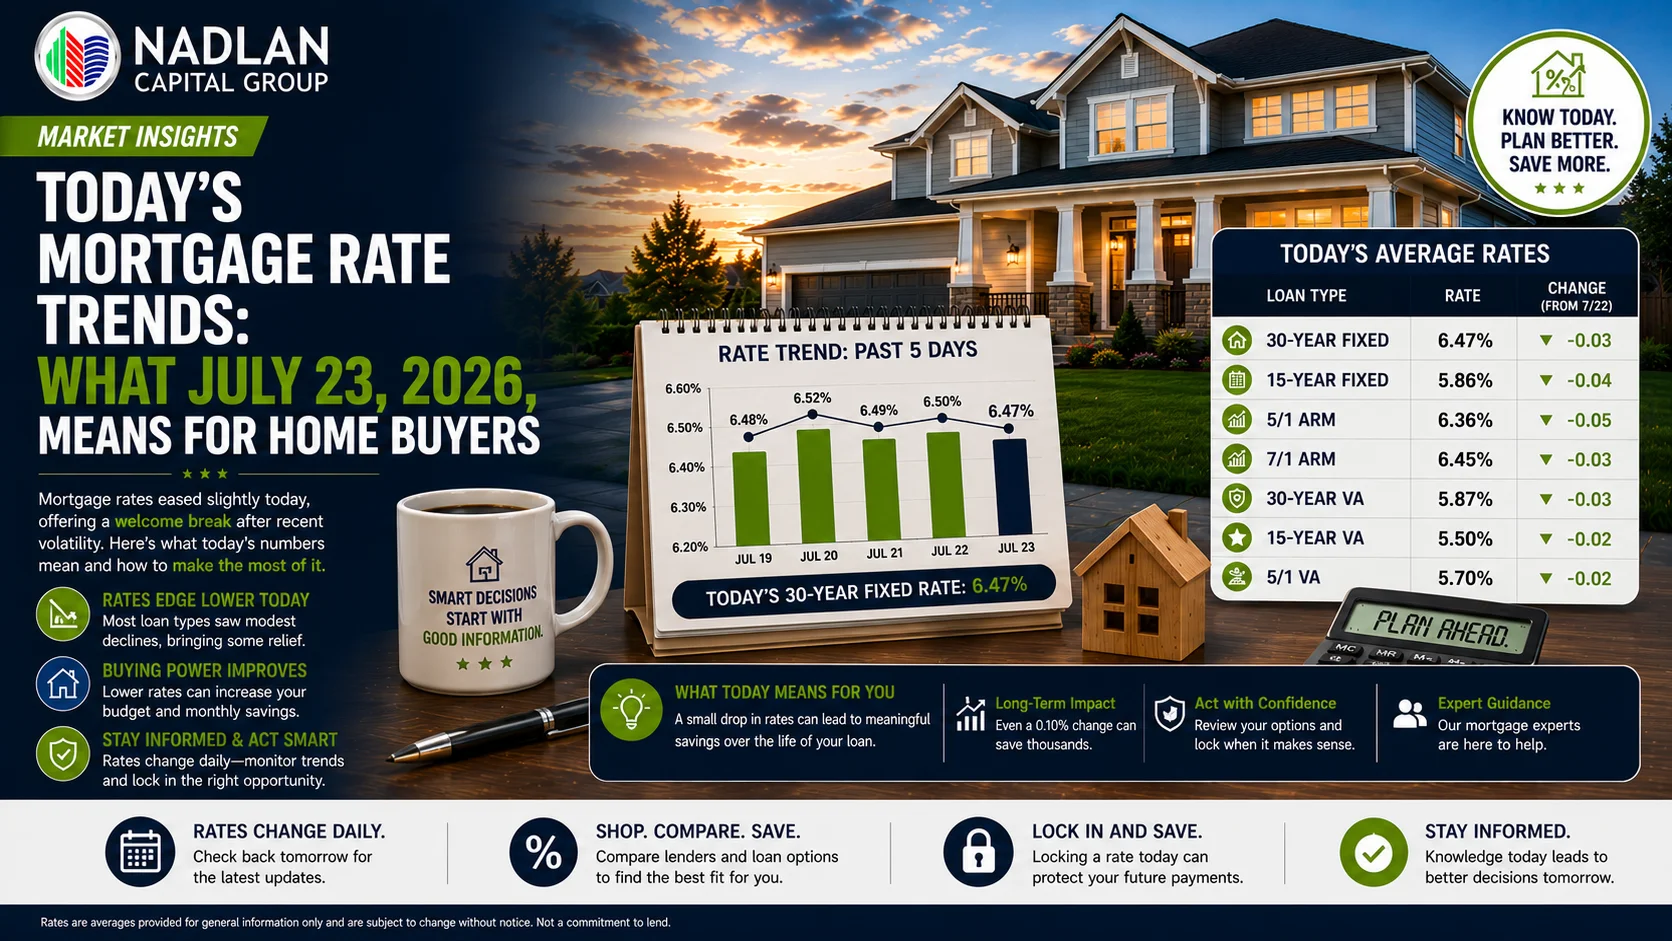
شهدت أسعار فائدة الرهن العقاري تغيرات جديدة اليوم، 23 يوليو 2026، مع تغييرات طفيفة ولكنها مهمة قد تؤثر على عملية شراء منزلك القادم أو إعادة تمويله. تُظهر أحدث البيانات من منصة زيلو للرهن العقاري انخفاضًا طفيفًا في متوسط سعر فائدة الرهن العقاري الثابت لمدة 30 عامًا، بينما تتغير أسعار فائدة الرهن العقاري الثابت لمدة 15 عامًا و5/1 ARM في اتجاهات مختلفة. إن فهم هذه الأسعار الحالية للرهن العقاري سيساعدك على اتخاذ قرارات أكثر ذكاءً بشأن أقساطك الشهرية وتكاليفك طويلة الأجل. دعونا نحلل ما تعنيه هذه الأرقام بالنسبة لك.
أسعار الرهن العقاري الحالية ليوم 23 يوليو 2026
نظرة عامة على أسعار الشراء
تُظهر أرقام اليوم من منصة زيلو للرهن العقاري أن معدل الفائدة الثابتة على الرهن العقاري لمدة 30 عامًا يبلغ 6.514%، بانخفاض قدره 4.4 نقطة أساسية عن يوم أمس. قد لا يبدو هذا الانخفاض الطفيف مهمًا، ولكن حتى التغيرات الطفيفة في أسعار الفائدة يمكن أن تؤثر على أقساطك الشهرية وإجمالي الفائدة المدفوعة طوال مدة القرض.
يبلغ معدل الرهن العقاري الثابت لمدة 15 عامًا حاليًا 5.826%، بينما انخفض معدل الرهن العقاري المتغير لمدة 5 سنوات إلى 6.336%. أما بالنسبة لمن يفكرون في قروض إدارة شؤون المحاربين القدامى، فإن معدل الرهن العقاري لمدة 30 عامًا يبلغ 5.998%، مما يوفر عرضًا أفضل من الخيارات التقليدية.
إليكم التفاصيل الكاملة لأسعار الرهن العقاري الحالية:
-
30 سنة ثابتة: 6.514%
-
20 سنة ثابتة: 6.385%
-
15 سنة ثابتة: 5.826%
-
5/1 ARM: 6.336%
-
7/1 ARM: 6.271%
أسعار إعادة التمويل اليوم
إذا كنت تفكر في إعادة تمويل قرضك العقاري، فإن أسعار الفائدة على إعادة التمويل أقل قليلاً من أسعار الفائدة على الشراء في بعض الفئات. يبلغ معدل الفائدة الثابت لإعادة التمويل لمدة 30 عامًا 6.451%، بينما يبلغ معدل الفائدة الثابت لإعادة تمويل الرهن العقاري لمدة 15 عامًا 5.749%.
لا تزال معدلات الرهن العقاري للمحاربين القدامى لإعادة التمويل تنافسية، حيث تبلغ نسبة إعادة التمويل لمدة 30 عامًا 5.812% ونسبة إعادة التمويل لمدة 15 عامًا 5.612%.
ماذا تعني هذه الأسعار لميزانيتك؟
لنتحدث بالأرقام. باستخدام حاسبة أقساط الرهن العقاري، يمكنك معرفة كيف تؤثر هذه المعدلات على التزاماتك الشهرية. بالنسبة لمنزل بقيمة 425,000 دولار أمريكي مع دفعة أولى بنسبة 20% وفقًا لأسعار الفائدة الحالية، ستكون الأقساط الشهرية حوالي 2,673 دولارًا أمريكيًا شاملة الضرائب والتأمين.
يتوزع هذا القسط الشهري على ثلاثة أجزاء: أصل القرض، والفائدة، وضرائب العقار، وتأمين المنزل. يُعدّ حاسب أقساط الرهن العقاري أداةً أساسيةً عند البحث عن منزل، لأنه يُعطيك صورةً واقعيةً للمبلغ الذي ستدفعه فعلياً كل شهر.
الاختيار بين الأسعار الثابتة والمتغيرة
يعتمد اختيارك بين قرض عقاري ثابت لمدة 30 عامًا وقرض عقاري متغير الفائدة لمدة 5/1 على خططك. إذا كنت تنوي الاستقرار في منزلك لعقود، فإن استقرار سعر الفائدة الثابت هو الخيار الأمثل. سيبقى سعر الفائدة ثابتًا لمدة 30 عامًا، دون أي مفاجآت أو تعديلات.
مع قرض الرهن العقاري ذي السعر المتغير لمدة خمس سنوات (5/1 ARM)، تحصل على سعر فائدة أولي منخفض لمدة خمس سنوات. بعد ذلك، يتغير سعر الفائدة سنويًا بناءً على ظروف السوق. قد يكون هذا مناسبًا إذا كنت تخطط للبيع أو إعادة التمويل قبل بدء فترة التعديل. ولكن عليك أن تكون مستعدًا لبعض عدم اليقين.
قرار الثلاثين عامًا مقابل قرار الخمسة عشر عامًا
هنا يقع العديد من المشترين في مأزق. يوفر قرض الرهن العقاري الثابت لمدة 15 عامًا معدل فائدة أقل (5.826% مقابل 6.514% للقرض لمدة 30 عامًا)، وستدفع فائدة أقل بكثير على المدى الطويل. لكن أقساطك الشهرية ستكون أعلى لأنك تسدد القرض في نصف المدة.
يمنحك خيار القرض لمدة 30 عامًا مرونة في ميزانيتك الشهرية. ستكون أقساطك الشهرية أقل، وهو أمر مهم عند إدارة نفقات أخرى أو بناء مدخراتك. لكن في المقابل، ستدفع فوائد أكثر على مدار فترة القرض.
إيجاد أقل أسعار الرهن العقاري
إن الحصول على أقل أسعار فائدة الرهن العقاري لا يقتصر فقط على توقيت السوق. لديك سيطرة أكبر مما تتصور. ينظر المقرضون إلى سجلك الائتماني، ونسبة الدين إلى الدخل، وحجم الدفعة المقدمة عند تحديد سعر الفائدة.
قبل التقديم، خصص وقتًا لتحسين سجلك الائتماني إن لزم الأمر. سدد ديونك الحالية. ادخر مبلغًا أكبر كدفعة أولى. هذه الخطوات ستوفر عليك آلاف الدولارات من الفوائد على مر السنين.
كذلك، ابحث جيداً قبل اتخاذ أي قرار. لا تكتفِ بالتواصل مع جهة تمويل واحدة فقط. قارن العروض المقدمة من البنوك، والاتحادات الائتمانية، وشركات التمويل العقاري المتخصصة. قد يكون الفرق بين جهات التمويل كبيراً.
اعتبارات خاصة للمستثمرين الأجانب
إذا كنت تستثمر في العقارات الأمريكية من الخارج، فقد تبدو عملية الحصول على قرض عقاري معقدة. ستتعامل مع أنظمة غير مألوفة، ومتطلبات توثيق مختلفة، ومعايير تأهيل معقدة.
في مجموعة نادلان كابيتال، نتعامل يومياً مع المستثمرين الأجانب. نتفهم التحديات الفريدة التي تواجهونها، ونستطيع إرشادكم خلال العملية. يُقدّر عملاؤنا وجود من يفهم احتياجاتهم (حرفياً ومجازياً) ويُتقن هيكلة التمويل بما يُناسب المشترين الدوليين.
أخبرنا أحد العملاء من إسرائيل مؤخراً قائلاً: "كنت أعتقد أن الحصول على قرض عقاري أمريكي أمر مستحيل، لكن مجموعة نادلان كابيتال جعلت الأمر سهلاً. لقد شرحوا لي كل خطوة ووجدوا لي أسعاراً تنافسية."
متى يجب أن تفكر في إعادة التمويل
هل ينبغي إعادة تمويل قرضك العقاري؟ يعتمد ذلك على عدة عوامل. يقول بعض الخبراء إن إعادة التمويل مجدية عندما يمكنك خفض سعر الفائدة بنسبة 1% إلى 2%. لكن الإجابة الحقيقية تعتمد على نقطة التعادل.
احسب المدة اللازمة لتغطية تكاليف إتمام عملية الشراء من خلال مدخراتك الشهرية. إذا كنت تخطط للبقاء في المنزل لفترة أطول من فترة التعادل هذه، فقد يوفر لك إعادة التمويل المال.
أسعار إعادة التمويل الحالية تنافسية، خاصةً لفترات سداد تصل إلى 15 عامًا. إذا كنت تستطيع تحمل أقساط شهرية أعلى، فإن إعادة تمويل قرضك من 30 عامًا إلى 15 عامًا قد يوفر لك فوائد كبيرة.
اتخاذ خطواتك التالية
ابدأ باستخدام حاسبة أقساط الرهن العقاري لتحديد المبلغ الذي يمكنك تحمله. كن صادقًا بشأن ميزانيتك، وقم بتضمين جميع التكاليف: أصل القرض، والفائدة، والضرائب، والتأمين، وأي رسوم متعلقة بجمعية مالكي الوحدات السكنية.
ثم احصل على موافقة مبدئية. هذا يُظهر للبائعين جدّيتك ويساعدك على فهم أسعار الفائدة التي تستحقها بالضبط. لا تنتظر حتى تجد المنزل المثالي لتبدأ هذه العملية.
للمستثمرين الأجانب أو أي شخص يحتاج إلى حلول تمويل عقاري متخصصة، تواصلوا مع خبراء يفهمون وضعكم. في مجموعة نادلان كابيتال ، نقدم إرشادات شخصية وإمكانية الوصول إلى برامج تمويل مصممة خصيصًا للمشترين الدوليين.
تمثل أسعار الرهن العقاري الحالية فرصةً للمشترين المستعدين. سواء كنت تشتري منزلك الأول أو تضيف إلى محفظتك الاستثمارية، فإن فهم هذه الأرقام يمنحك موقفًا أقوى للتفاوض والتخطيط.
تذكر أن أفضل سعر فائدة هو الذي يناسب أهدافك المالية طويلة الأجل. خذ وقتك لمقارنة الخيارات، واطرح الأسئلة، وتعاون مع متخصصين يضعون مصلحتك في المقام الأول.
الأسئلة الشائعة
ما هو البنك الذي يقدم أقل أسعار فائدة الرهن العقاري حاليًا؟
بحسب استطلاعات حديثة، يُعدّ بنكا تشيس وسيتي بنك من بين المقرضين الذين يقدمون أسعار فائدة متوسطة تنافسية. مع ذلك، يُنصح بالبحث والمقارنة بين عروض عدة جهات إقراض، بما في ذلك البنوك والاتحادات الائتمانية وشركات التمويل العقاري المتخصصة. تختلف أسعار الفائدة باختلاف الوضع المالي الشخصي، لذا قد لا يكون أقل سعر فائدة مناسبًا لمقترض ما هو نفسه لمقترض آخر.
هل من الممكن الحصول على معدل فائدة على الرهن العقاري بنسبة 2.75% في السوق الحالية؟
لا، من النادر جدًا أن تصل أسعار الفائدة إلى 2.75% في عام 2026. الطريقة الوحيدة للحصول على سعر فائدة منخفض كهذا هي من خلال قرض عقاري قابل للتحويل من بائع قام بتثبيت سعر الفائدة خلال عامي 2020 أو 2021، عندما وصلت أسعار الفائدة إلى أدنى مستوياتها تاريخيًا. أما أسعار الفائدة الحالية على القروض العقارية فهي أعلى بكثير من 5% لمعظم أنواع القروض.
ما هو فرق سعر الفائدة الذي يجب أن أستخدمه لإعادة تمويل رهني العقاري؟
ينصح العديد من الخبراء بإعادة تمويل قرضك العقاري عندما يكون بإمكانك خفض سعر الفائدة بنسبة تتراوح بين 1% و2%، ولكن القرار الأمثل يعتمد على وضعك الخاص. احسب نقطة التعادل بقسمة تكاليف إتمام عملية الشراء على مدخراتك الشهرية. إذا كنت تخطط للبقاء في المنزل لفترة أطول من فترة التعادل، فمن المرجح أن تكون إعادة التمويل خيارًا مجديًا من الناحية المالية.
كيف تعمل قروض الرهن العقاري ذات المعدل المتغير بعد فترة السعر الثابت الأولية؟
في حالة قرض الرهن العقاري ذي السعر المتغير 5/1، يبقى سعر الفائدة ثابتًا خلال السنوات الخمس الأولى، ثم يتغير سنويًا للفترة المتبقية من القرض. ويُحتسب السعر الجديد بناءً على مؤشر مرجعي بالإضافة إلى هامش يحدده المُقرض. قد يرتفع أو ينخفض سعر الفائدة تبعًا للظروف الاقتصادية، ولكن معظم قروض الرهن العقاري ذات السعر المتغير لها حدود قصوى تحد من مقدار تغير سعر الفائدة سنويًا وطوال مدة القرض.
هل يستطيع المستثمرون الأجانب الحصول على أسعار فائدة تنافسية على قروض الرهن العقاري في الولايات المتحدة؟
نعم، بإمكان المستثمرين الأجانب الحصول على أسعار فائدة تنافسية على قروض الرهن العقاري في الولايات المتحدة، مع العلم أن الإجراءات تتطلب وثائق مختلفة عن تلك التي يقدمها المقترضون المحليون عادةً. يساعدك التعامل مع مُقرض أو وسيط عقاري مُختص في قروض الرهن العقاري للأجانب على فهم متطلبات التاريخ الائتماني، وإثبات الدخل، والدفعة المقدمة. وقد نجح العديد من المستثمرين الأجانب في تمويل عقارات استثمارية في الولايات المتحدة بأسعار فائدة مماثلة للخيارات المحلية.