

قد يكون التعامل مع تعقيدات الاستثمار العقاري أمرًا شاقًا للمستثمرين الأجانب، لكن فهم قاعدة 28/36 يُوفر أساسًا متينًا للتخطيط المالي الناجح. يُساعد هذا الدليل الأساسي المستثمرين على فهم التوازن بين الدخل والديون، مُوضحًا لهم النسبة المثالية لتكاليف السكن والديون الأخرى. يُعدّ معدل الدين إلى الدخل عنصرًا أساسيًا في هذه القاعدة، وهو عامل رئيسي يُقيّمه المُقرضون خلال عملية الموافقة على الرهن العقاري. في دليل شراء منزل هذا، سنُزيل الغموض عن قاعدة 28/36 ونُوضّح تطبيقها في معاملات العقارات، مما يُمكّنك من اتخاذ قرارات تمويلية مدروسة. انضم إلينا لنستكشف استراتيجيات الخبراء وشهادات الخبراء التي تُعزز رحلتك نحو استثمار عقاري مُجزٍ.
فهم قاعدة 28/36
تُعدّ قاعدة 28/36 حجر الأساس في التخطيط المالي للاستثمار العقاري. يستكشف هذا القسم تعريف القاعدة وأهميتها وكيفية عملها والمزايا التي تُقدّمها للمستثمرين، وخاصةً الأجانب.
التعريف والأهمية
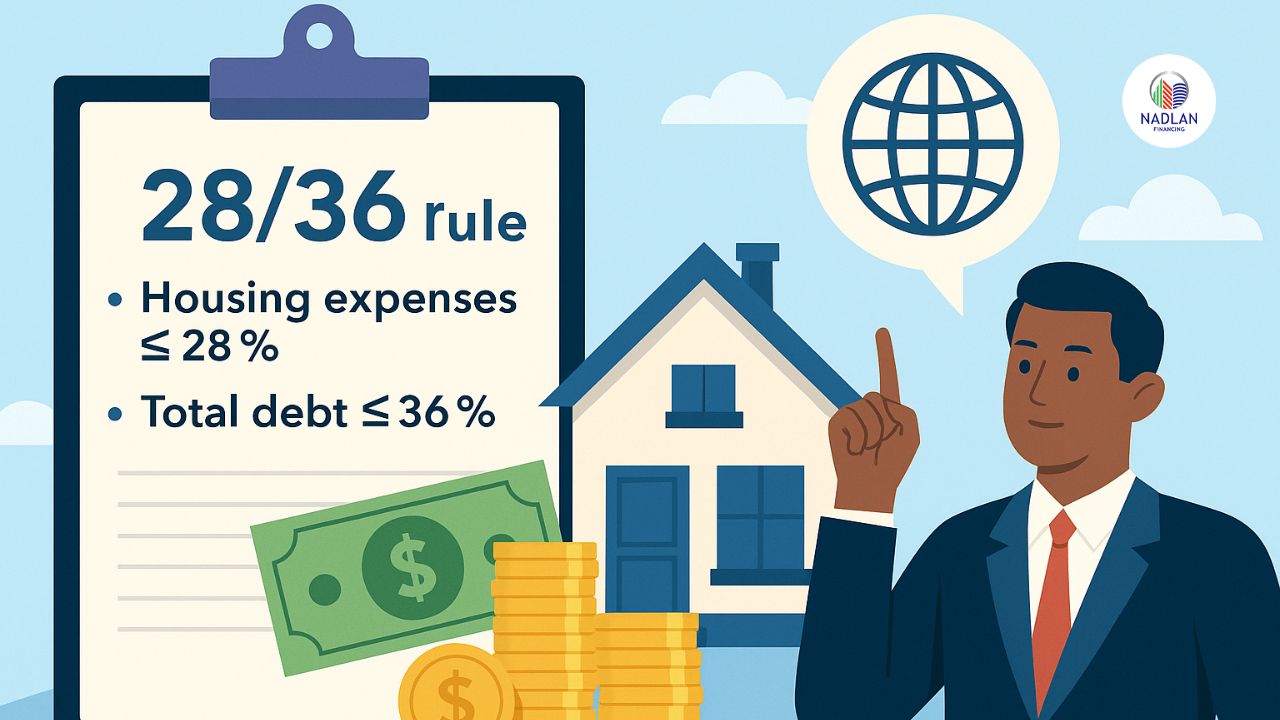
قاعدة 28/36 هي دليل مالي يُساعد الأفراد والمستثمرين على إدارة نسبة ديونهم إلى دخلهم بفعالية. وتقترح ألا تتجاوز نفقات السكن 28% من إجمالي دخل الأسرة الشهري، وألا تتجاوز 36% من إجمالي خدمة الدين.
هذه القاعدة أساسية للحفاظ على الاستقرار المالي، وخاصةً عند الاستثمار في العقارات. فهي توفر إطارًا واضحًا للميزانية، وتساعد على منع الإفراط في استخدام الموارد المالية.
بالنسبة للمستثمرين الأجانب، فإن فهم هذه القاعدة وتطبيقها يمكن أن يكون مفيدًا بشكل خاص، لأنها تتوافق مع ممارسات الإقراض في الولايات المتحدة ويمكن أن تعمل على تحسين فرص الموافقة على الرهن العقاري.
كيف تعمل القاعدة
تعتمد قاعدة 28/36 على عنصرين رئيسيين: نسبة البداية ونسبة النهاية. تُركز نسبة البداية على تكاليف السكن، بينما تُراعي نسبة النهاية جميع التزامات الديون.
-
احسب 28% من إجمالي دخلك الشهري لتغطية الحد الأقصى لنفقات السكن.
-
احسب 36% من إجمالي دخلك الشهري لسداد الحد الأقصى لإجمالي الديون.
-
تأكد من أن نفقاتك الفعلية تقع ضمن هذه الحدود.
على سبيل المثال، إذا كان دخلك الشهري الإجمالي هو 10,000 دولار:
-
الحد الأقصى لنفقات السكن: 2,800 دولار (28% من 10,000 دولار)
-
الحد الأقصى لإجمالي مدفوعات الديون: 3,600 دولار (36% من 10,000 دولار)
ومن خلال الالتزام بهذه المبادئ التوجيهية، يمكن للمستثمرين الحفاظ على توازن مالي صحي وتحسين مكانتهم مع المقرضين.
فوائد للمستثمرين
إن تطبيق قاعدة 28/36 يوفر العديد من المزايا لمستثمري العقارات، وخاصة أولئك القادمين من الأسواق الخارجية:
-
تحسين فرص الموافقة على القروض : غالبًا ما يستخدم المقرضون هذه القاعدة لتقييم مخاطر المقترض، مما يجعل الالتزام بها مفيدًا لطلبات الرهن العقاري.
-
الاستقرار المالي : من خلال الحد من التعرض للديون، يمكن للمستثمرين التغلب بشكل أفضل على تقلبات السوق والشكوك الاقتصادية.
-
معايير استثمار واضحة : توفر القاعدة إطارًا مباشرًا لتحديد الاستثمارات العقارية ذات التكلفة المعقولة.
-
الاستدامة على المدى الطويل : فهي تساعد على منع التوسع المفرط، مما يضمن بقاء الاستثمارات قابلة للتطبيق بمرور الوقت.
للحصول على نصائح شخصية حول تطبيق قاعدة 28/36 على استراتيجية الاستثمار الخاصة بك، فكر في الاتصال بمجموعة نادلان كابيتال للحصول على إرشادات الخبراء.
حساب نسبة الدين إلى الدخل
إن فهم كيفية حساب نسبة دينك إلى دخلك أمرٌ بالغ الأهمية لتطبيق قاعدة ٢٨/٣٦ بفعالية. سيرشدك هذا القسم خلال عملية الحساب، ويعرض أدواتٍ مفيدة، ويسلط الضوء على الأخطاء الشائعة التي يجب تجنبها.
خطوات الحساب
حساب نسبة دينك إلى دخلك عملية بسيطة، ويمكن أن تؤثر بشكل كبير على تخطيطك المالي وفرص الموافقة على قرضك العقاري. اتبع الخطوات التالية لتحديد النسبة المناسبة لك:
-
قم بتلخيص إجمالي أقساط ديونك الشهرية، بما في ذلك تكاليف السكن، وقروض السيارات، وقروض الطلاب، والحد الأدنى لبطاقات الائتمان.
-
قم بتقسيم هذا المبلغ الإجمالي على دخلك الشهري الإجمالي (قبل الضرائب والخصومات).
-
اضرب النتيجة في 100 للحصول على نسبة الدين إلى الدخل كنسبة مئوية.
على سبيل المثال، إذا كان مجموع ديونك الشهرية 2,000 دولار وكان دخلك الشهري الإجمالي 6,000 دولار، فإن نسبة الدين إلى الدخل ستكون 33.33% (2000 / 6000 * 100).
تذكر أن الحفاظ على هذه النسبة أقل من 36% يعد أمرا مثاليا للصحة المالية والموافقة على الرهن العقاري.
الأدوات والموارد
يمكن أن تساعدك العديد من الأدوات والموارد عبر الإنترنت في حساب ومراقبة نسبة الدين إلى الدخل:
-
الآلات الحاسبة عبر الإنترنت : تقدم العديد من المواقع المالية حاسبات مجانية لنسبة الدين إلى الدخل.
-
تطبيقات الميزانية : يمكن لتطبيقات مثل Mint أو YNAB تتبع دخلك ونفقاتك، مما يجعل حسابات النسب أسهل.
-
قوالب جداول البيانات : تتوفر قوالب Excel أو Google Sheets لتتبع مالي أكثر تفصيلاً.
للحصول على تقييم شامل لوضعك المالي وإمكانياتك الاستثمارية، تقدم مجموعة نادلان كابيتال استشارات وأدوات شخصية مصممة خصيصًا للمستثمرين الأجانب.
الأخطاء الشائعة لتجنب
عند حساب نسبة الدين إلى الدخل، احذر من الأخطاء الشائعة التالية:
-
تجاهل الدخل المتغير : إذا كان دخلك يتقلب، فاستخدم متوسطًا متحفظًا لتجنب المبالغة في تقدير قدرتك.
-
باستثناء ديون معينة : قم بتضمين جميع مدفوعات الديون المتكررة، حتى لو بدت طفيفة.
-
استخدام صافي الدخل بدلاً من إجمالي الدخل : استخدم دائمًا إجمالي دخلك (قبل الضريبة) لإجراء الحسابات.
-
تجاهل التغييرات المستقبلية : ضع في اعتبارك التغييرات القادمة في الدخل أو الديون التي قد تؤثر على نسبتك.
من خلال تجنب هذه الأخطاء، ستحصل على صورة أكثر دقة لصحتك المالية وستكون مستعدًا بشكل أفضل للاستثمارات العقارية.
التخطيط المالي للعقارات
يُعد التخطيط المالي الفعّال أساس الاستثمار العقاري الناجح. سيتناول هذا القسم كيفية وضع ميزانيات واقعية، وتطوير استراتيجيات استثمار ذكية، ومواءمة أهدافك مع فرص السوق.
تحديد الميزانيات الواقعية
يُعدّ وضع ميزانية واقعية أمرًا بالغ الأهمية لنجاح الاستثمار العقاري، وخاصةً للمستثمرين الأجانب الذين يستكشفون أسواقًا جديدة. ابدأ بتقييم وضعك المالي الحالي، بما في ذلك الدخل والنفقات والمدخرات.
ضع في اعتبارك الأهداف المالية قصيرة وطويلة الأجل. ضع في اعتبارك تكاليف العقار المحتملة التي تتجاوز سعر الشراء، مثل ضرائب العقار والتأمين والصيانة.
استخدم قاعدة ٢٨/٣٦ كدليل إرشادي، ولكن ضع في اعتبارك أيضًا ظروف السوق المحلية وأهدافك المالية الشخصية. تذكر أن الميزانية المُخططة جيدًا تُشكل أساسًا متينًا لرحلتك الاستثمارية.
استراتيجيات للاستثمارات الذكية
يتطلب تطوير استراتيجيات استثمار ذكية بحثًا شاملًا وتخطيطًا دقيقًا. ضع في اعتبارك النقاط الرئيسية التالية:
-
التنويع : قم بتوزيع استثماراتك على أنواع مختلفة من العقارات أو المواقع لتقليل المخاطر.
-
تحليل السوق : دراسة اتجاهات السوق المحلية، وقيم العقارات، وإمكانية ارتفاع قيمتها.
-
منظور طويل الأجل : التركيز على المكاسب طويلة الأجل بدلاً من التقلبات قصيرة الأجل.
بالإضافة إلى ذلك، ضع في اعتبارك الشراكة مع خبراء محليين أو مستشارين استثماريين مثل مجموعة نادلان كابيتال الذين يفهمون كلاً من السوق الأمريكية والاحتياجات الفريدة للمستثمرين الأجانب.
مواءمة الأهداف مع الفرص
إن مواءمة أهدافك الاستثمارية مع فرص السوق أمرٌ أساسيٌّ لتحقيق أقصى عوائد. ابدأ بتحديد أهدافك بوضوح: هل تبحث عن دخل من الإيجار، أم عن زيادة في قيمة العقار، أم عن مزيجٍ من الاثنين؟
ابحث في الأسواق الناشئة ومجالات النمو التي تتوافق مع أهدافك. ضع في اعتبارك عوامل مثل نمو سوق العمل، وتطوير البنية التحتية، والاتجاهات الديموغرافية.
حافظ على مرونتك واستعد لتعديل استراتيجيتك مع تغير ظروف السوق. إعادة التقييم المنتظم لأهدافك وبيئة السوق ستساعدك على ضمان توافق استثماراتك مع أهدافك المالية.
التنقل في عملية الموافقة على الرهن العقاري
يُعدّ الحصول على قرض عقاري خطوةً حاسمةً في الاستثمار العقاري. سيُرشدك هذا القسم إلى الوثائق الأساسية اللازمة، ويُقدّم نصائح مُحدّدة للمستثمرين الأجانب، ويُسلّط الضوء على كيفية مُساعدة مجموعة نادلان كابيتال في هذه العملية.
التوثيق الأساسي
يُعدّ إعداد الوثائق الصحيحة أمرًا بالغ الأهمية لضمان سلاسة عملية الموافقة على الرهن العقاري. إليك ما تحتاجه عادةً:
-
إثبات الدخل : كشوفات الرواتب الأخيرة، والإقرارات الضريبية للعامين الماضيين، ونماذج W-2.
-
التحقق من الأصول : كشوفات الحسابات المصرفية، وكشوفات حسابات الاستثمار، وغيرها من الأدلة على الأصول.
-
التاريخ الائتماني : التقارير والدرجات الائتمانية (ملاحظة: قد يحتاج المستثمرون الأجانب إلى التحقق الائتماني البديل).
-
إثبات الهوية : معلومات جواز السفر والتأشيرة السارية للمستثمرين الأجانب.
بالإضافة إلى ذلك، قد تحتاج إلى تقديم مستندات تثبت التزاماتك المالية وخطاب يشرح مصدر أموال دفعتك المقدمة.
تذكر أن المتطلبات قد تختلف بين المقرضين، لذا تحقق دائمًا مع مزود الرهن العقاري الخاص بك للحصول على قائمة كاملة.
نصائح للمستثمرين الأجانب
يواجه المستثمرون الأجانب تحديات فريدة في سوق الرهن العقاري الأمريكي. إليكم بعض النصائح للتعامل مع هذه العملية:
-
إنشاء سجل ائتماني في الولايات المتحدة : فكر في فتح حساب مصرفي وبطاقة ائتمان في الولايات المتحدة لبدء بناء سجل ائتماني محلي.
-
استعد لدفعات مقدمة أكبر : غالباً ما يحتاج المستثمرون الأجانب إلى تقديم دفعات مقدمة أكبر، تتراوح عادةً بين 30 و40% من قيمة العقار.
-
فهم متطلبات التأشيرة : قد تؤثر بعض أنواع التأشيرات على قدرتك على الحصول على قرض عقاري. لذا، ابحث في هذا الأمر جيداً.
-
ضع في اعتبارك برامج الرهن العقاري للأجانب : يقدم بعض المقرضين برامج متخصصة للمستثمرين الأجانب.
إن العمل مع وسيط رهن عقاري ذو خبرة ويفهم المعاملات الدولية يمكن أن يجعل العملية أكثر تسهيلًا إلى حد كبير.
العمل مع مجموعة نادلان كابيتال
تتخصص مجموعة نادلان كابيتال في مساعدة المستثمرين الأجانب على فهم سوق العقارات الأمريكية. وتشمل خدماتها ما يلي:
-
حلول الرهن العقاري المخصصة لتناسب احتياجات المستثمرين الأجانب
-
إرشادات حول متطلبات التوثيق والإعداد
-
الوصول إلى شبكة من المقرضين على دراية بالمعاملات الدولية
-
نصائح الخبراء حول اتجاهات وفرص سوق العقارات في الولايات المتحدة
من خلال الشراكة مع متخصصين ذوي خبرة، يمكنك تبسيط عملية الموافقة على الرهن العقاري والتركيز على اتخاذ قرارات استثمارية مستنيرة.
دليل شراء منزل للمستثمرين الأجانب
يُقدّم الاستثمار في العقارات الأمريكية كمشتري أجنبي فرصًا وتحديات فريدة. سيساعدك هذا القسم على فهم اتجاهات السوق، وتخطّي العقبات الشائعة، والاستفادة من نصائح الخبراء وتجاربهم العملية.
فهم اتجاهات السوق الأمريكية
يُعدّ الاطلاع على اتجاهات سوق العقارات الأمريكي أمرًا بالغ الأهمية لاتخاذ قرارات استثمارية سليمة. ومن أهم العوامل التي يجب مراقبتها:
-
الاختلافات الإقليمية : يختلف السوق الأمريكي اختلافاً كبيراً باختلاف المنطقة وحتى المدينة. لذا، يُنصح بإجراء بحث شامل حول المجالات التي تهمك.
-
المؤشرات الاقتصادية : راقب عوامل مثل نمو الوظائف، والاتجاهات السكانية، وخطط التنمية الاقتصادية المحلية.
-
أسعار الفائدة : فهم كيف يمكن لسياسات الاحتياطي الفيدرالي وتغييرات أسعار الفائدة أن تؤثر على سوق العقارات.
قم باستشارة المصادر الموثوقة بانتظام مثل الرابطة الوطنية للوسطاء العقاريين، ومجالس العقارات المحلية، والتقارير الاقتصادية للبقاء على اطلاع دائم بظروف السوق.
التغلب على التحديات المشتركة
غالبًا ما يواجه المستثمرون الأجانب تحدياتٍ خاصة عند دخول سوق العقارات الأمريكي. إليك بعض الاستراتيجيات للتغلب على هذه العقبات الشائعة:
-
الاعتبارات القانونية والضريبية : استشر متخصصين قانونيين وضرائبيين مقيمين في الولايات المتحدة لفهم الآثار المترتبة على المستثمرين الأجانب.
-
صرف العملات : كن على دراية بتقلبات أسعار الصرف وفكر في استراتيجيات التحوط.
-
إدارة العقارات : في حالة الاستثمار من الخارج، يجب إنشاء نظام إدارة عقارات موثوق به أو شريك موثوق به.
-
الاختلافات الثقافية : تعرف على ممارسات الأعمال الأمريكية وقواعد التفاوض.
وتذكر أن الإعداد الشامل والخبرة المحلية يمكن أن يساعدا في التخفيف من هذه التحديات بشكل كبير.
نصائح الخبراء وشهادات العملاء
يمكن أن يُوفر لكَ اكتسابُ رؤىً قيّمة من الخبراء والمستثمرين الآخرين. إليكم آراء بعض الخبراء والمستثمرين الأجانب الناجحين:
فهم ديناميكيات السوق المحلية أمرٌ أساسي. ما يُجدي نفعًا في نيويورك قد لا يُجدي نفعًا في تكساس. - سارة تشين، محللة عقارات
"لقد كان العمل مع شريك محلي ذي خبرة كبيرة هو ما أحدث فرقًا كبيرًا في التعامل مع السوق الأمريكية." - أكيرا تاناكا، مستثمر ياباني
للحصول على نصائح شخصية مصممة خصيصًا لأهدافك الاستثمارية، ننصحك بالتواصل مع مجموعة نادلان كابيتال . يمتلك فريق خبرائهم رؤى ثاقبة مبنية على سنوات من الخبرة في العمل مع المستثمرين الأجانب في سوق العقارات الأمريكية.
خاتمة
في الختام، تُعدّ قاعدة 28/36 أداةً حيويةً للمستثمرين الأجانب الراغبين في دخول سوق العقارات الأمريكي. بالالتزام بهذه القاعدة، يُمكن للمستثمرين إدارة نسبة ديونهم إلى دخلهم بفعالية، مما يُعزز استقرارهم المالي وفرص الموافقة على طلبات الرهن العقاري. إن فهم كيفية تطبيق هذه القاعدة، إلى جانب التخطيط المالي الشامل، يُرسي أسس نجاح الاستثمارات العقارية.
بينما يستكشف المستثمرون الأجانب تعقيدات سوق الإسكان الأمريكي، فإن الاستفادة من قاعدة 28/36، والبقاء على اطلاع دائم باتجاهات السوق، والاستعانة بإرشادات الخبراء، كلها عوامل تُسهم في اتخاذ قرارات مدروسة، وفي نهاية المطاف، في تحقيق فرص استثمارية مجزية. ولمن يرغب في التعمق في استراتيجيات شخصية، فإن الشراكة مع خبراء متمرسين مثل نادلان كابيتال جروب قد تُقدم له ميزة كبيرة في تحقيق أهدافه الاستثمارية.