

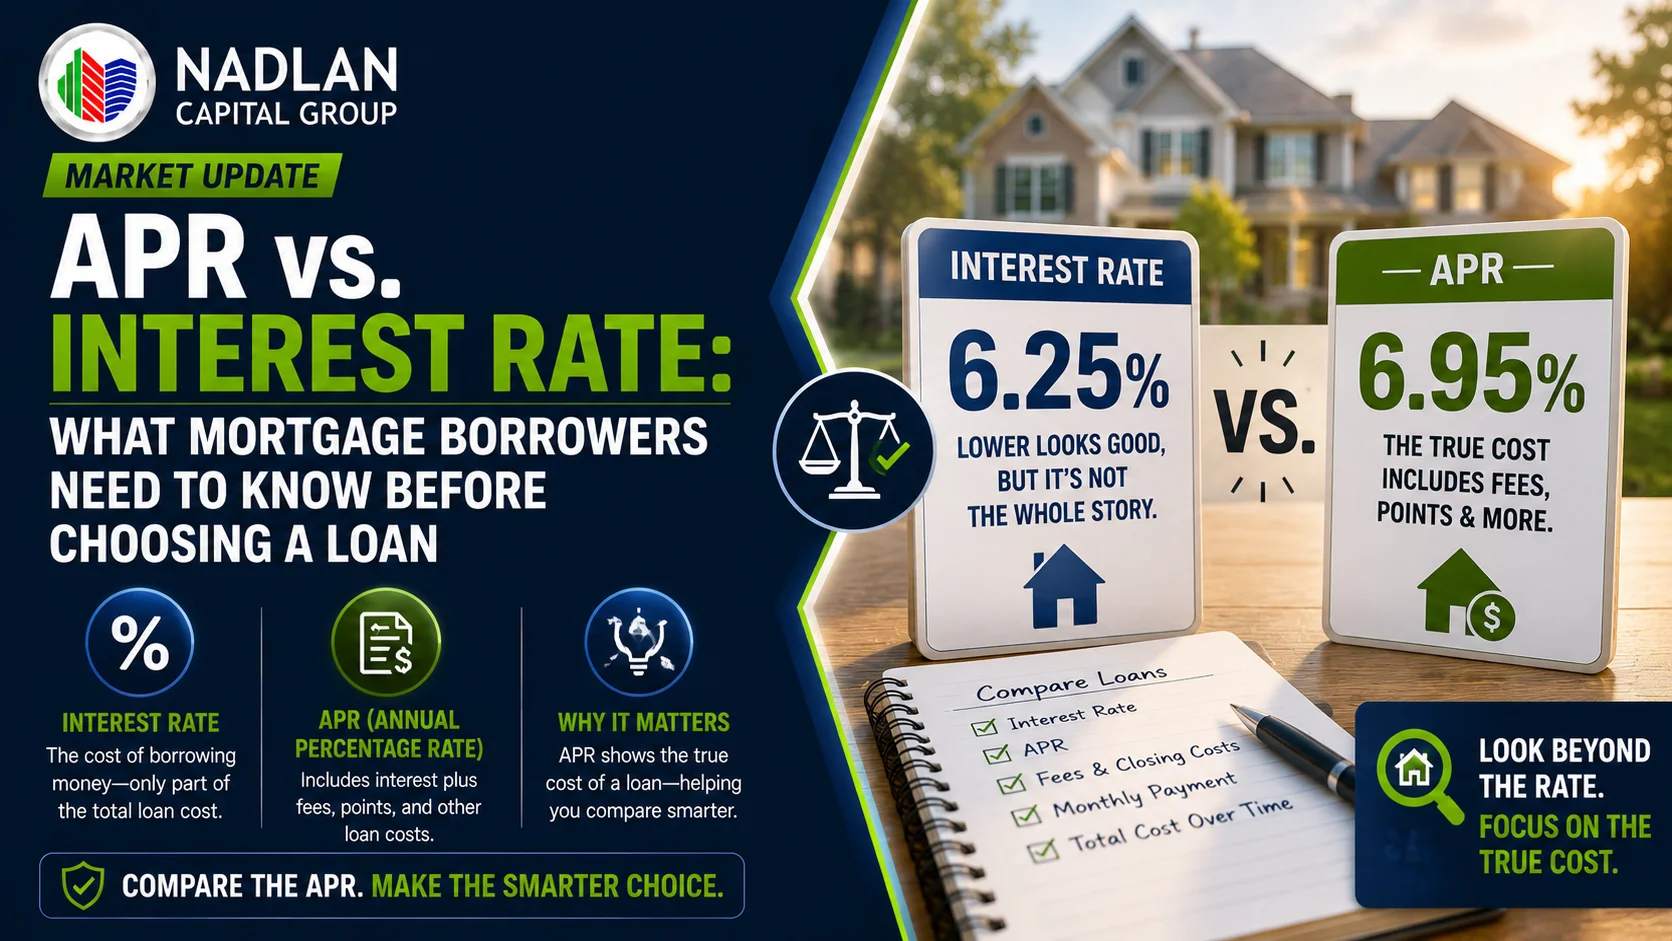
عند البحث عن قرض عقاري، يركز العديد من المقترضين أولاً على سعر الفائدة. قد يبدو سعر الفائدة المعلن المنخفض جذاباً، لكنه لا يعني بالضرورة أن القرض هو الخيار الأقل تكلفة.
يوفر معدل النسبة المئوية السنوية، أو APR ، نظرة أوسع لتكاليف الاقتراض لأنه يشمل سعر الفائدة إلى جانب رسوم ومصاريف معينة مرتبطة بالرهن العقاري.
إن فهم الفرق بين الاثنين يمكن أن يساعد مشتري المنازل على اتخاذ قرارات تمويل أفضل وتجنب اختيار قرض لمجرد أن سعره المعلن يبدو أقل.
ما هو معدل فائدة الرهن العقاري؟
معدل فائدة الرهن العقاري هو النسبة المئوية المفروضة على المبلغ المقترض.
يؤثر ذلك بشكل مباشر على جزء رأس المال والفائدة من القسط الشهري للرهن العقاري.
على سبيل المثال، إذا حصل مقترضان على قروض عقارية متطابقة لمدة 30 عامًا ولكن أحدهما حصل على سعر فائدة أقل، فسيكون لدى هذا المقترض عمومًا دفعة شهرية أقل من أصل القرض والفائدة وسيدفع فائدة أقل بمرور الوقت.
ومع ذلك، فإن سعر الفائدة لا يعكس التكلفة الكاملة للقرض.
قد تتضمن القروض العقارية ذات معدل الفائدة المعلن المنخفض في بعض الأحيان رسومًا أولية أعلى.
ما هو معدل النسبة السنوية (APR)؟
يشير اختصار APR إلى معدل النسبة المئوية السنوية.
بخلاف سعر الفائدة، يحاول معدل النسبة السنوية إظهار التكلفة السنوية الأوسع للاقتراض من خلال دمج سعر فائدة الرهن العقاري بالإضافة إلى رسوم تمويل معينة.
بحسب نوع القرض، قد يشمل معدل النسبة السنوية تكاليف مثل:
- نقاط الخصم
- رسوم المنشأ
- رسوم الاكتتاب
- بعض تكاليف الإغلاق
- رسوم التمويل الأخرى المطبقة
نظراً لأن هذه التكاليف الإضافية مدرجة في حساب معدل النسبة السنوية، فإن معدل النسبة السنوية عادة ما يكون أعلى من معدل الفائدة المعلن عنه.
لماذا الاختلاف مهم
لنفترض وجود عرضين افتراضيين للرهن العقاري يعلنان عن معدل فائدة بنسبة 6.25%.
أحد القروض لديه معدل فائدة سنوي قدره 6.406% ، بينما قرض آخر لديه معدل فائدة سنوي قدره 6.510%.
تبدو أسعار الفائدة متطابقة.
لكن معدلات الفائدة السنوية تختلف لأن القروض لها تكاليف مختلفة مرتبطة بها.
ولهذا السبب ينبغي على المقترضين تجنب مقارنة عروض الرهن العقاري بناءً على سعر الفائدة المعلن فقط.
قد يكلف قرض بفائدة 6.25% مع نقاط خصم كبيرة في النهاية مبلغًا أكبر مقدمًا من قرض بفائدة 6.25% مع رسوم أقل.
سعر الفائدة مقابل النسبة المئوية السنوية: ماذا يخبرك كل رقم؟
أسهل طريقة لفهم الفرق هي:
سعر الفائدة = تكلفة اقتراض المال.
معدل النسبة السنوية = تقدير أوسع للتكلفة السنوية للرهن العقاري، بما في ذلك رسوم معينة.
يُعد سعر الفائدة مفيدًا بشكل خاص لتقدير المدفوعات الشهرية لأصل الدين والفائدة.
يُعد معدل النسبة السنوية (APR) أكثر فائدة عند مقارنة هيكل التكلفة الإجمالي لعروض الرهن العقاري المختلفة.
مع ذلك، لا ينبغي اعتبار معدل الفائدة السنوي مؤشراً دقيقاً للمبلغ الفعلي الذي سينفقه المقترض. إذ قد تختلف حسابات معدل الفائدة السنوي بناءً على الرسوم المشمولة والافتراضات المستخدمة.
يمكن لنقاط الخصم أن تغير المعادلة
تُعد نقاط الرهن العقاري أحد الأسباب التي تجعل قرضين متطابقين في أسعار الفائدة يمكن أن يكون لهما معدلات فائدة سنوية مختلفة.
قد يدفع المقترضون أحيانًا رسومًا مقدمًا مقابل الحصول على سعر فائدة أقل.
وهذا يخلق مفاضلة:
تكلفة أولية أعلى ← معدل فائدة أقل محتمل
or
انخفاض التكلفة الأولية ← احتمال ارتفاع معدل الفائدة
يعتمد جدوى دفع النقاط بشكل كبير على المدة التي يتوقع المقترض الاحتفاظ فيها بالرهن العقاري.
قد يستفيد صاحب المنزل الذي يخطط للبقاء لسنوات عديدة من سعر أقل.
قد لا يتمكن الشخص الذي يتوقع بيع العقار أو إعادة تمويله قريباً من استرداد التكلفة الأولية للنقاط.
إن خفض معدل الفائدة السنوي ليس هو الهدف الوحيد دائماً.
يُعد معدل النسبة السنوية أداة مقارنة مهمة، ولكن لا ينبغي للمقترضين اختيار الرهن العقاري ذي أقل معدل نسبة سنوية تلقائيًا.
على سبيل المثال، قد يعطي المقترض الأولوية لما يلي:
- أقساط شهرية أقل
- متطلبات نقدية أولية أقل
- مدة قرض أقصر
- مرونة في إعادة التمويل
- هيكل محدد للدفع المسبق
- منتج معين ذو سعر ثابت أو قابل للتعديل
يعتمد أفضل قرض على الوضع المالي للمقترض وفترة الاحتفاظ المتوقعة.
لماذا يُعدّ تقدير القرض مهماً؟
يحصل المقترضون على تقدير القرض بعد التقدم بطلب للحصول على قرض عقاري.
توفر هذه الوثيقة معلومات مهمة حول سعر فائدة القرض، ومعدل النسبة السنوية، وتكاليف الإغلاق المقدرة، وغيرها من الشروط.
إن مراجعة تقديرات القروض من جهات إقراض متعددة يمكن أن تسهل مقارنة العروض ذات الشروط المماثلة.
لإجراء مقارنة ذات مغزى، ينبغي على المقترضين محاولة مقارنة ما هو متشابه:
- مبالغ القرض
- أنواع الممتلكات
- شروط القرض
- دفعة أولى
- فترات تثبيت سعر الفائدة
- هياكل نقاط الخصم
وإلا، فقد يعكس السعر المعلن المنخفض ببساطة هيكل رسوم مختلف.
كيفية تقليل معدل الفائدة السنوي المحتمل لقرضك العقاري
بإمكان المقترضين اتخاذ عدة خطوات لتحسين أسعار الرهن العقاري بشكل عام.
تحسين الائتمان
قد يؤهل السجل الائتماني الأقوى المقترض للحصول على أسعار أفضل.
تخفيض الديون
يمكن أن يؤدي انخفاض نسبة الدين إلى الدخل إلى تعزيز طلب الحصول على قرض عقاري وقد يحسن شروط القرض المتاحة.
مقارنة العروض المتعددة
قد تختلف الرسوم والأسعار وهياكل القروض اختلافاً كبيراً بين المقرضين.
افحص النقاط بعناية
لا تفترض أن دفع النقاط مفيد تلقائياً. احسب المدة التي سيستغرقها التوفير الشهري لاسترداد التكلفة الأولية.
قارن القرض بالكامل
لا تنظر إلى سعر الفائدة ونسبة النسبة السنوية فقط. راجع تكاليف الإغلاق، والدفعة الشهرية، وشروط السداد المبكر، وشروط القرض الأخرى.
متى يكون معدل الفائدة السنوي الأعلى منطقياً
هناك حالات قد يختار فيها المقترض عمداً قرضاً بنسبة فائدة سنوية أعلى.
على سبيل المثال، قد يفضل المقترض الذي يتوقع الاحتفاظ بالرهن العقاري لفترة قصيرة نسبياً هيكلاً بتكاليف أولية أقل، حتى لو كان معدل النسبة السنوية الناتج أعلى.
وبالمثل، قد يقبل المقترض تكلفة اقتراض طويلة الأجل أعلى مقابل دفعة شهرية أقل.
السؤال المهم ليس ببساطة:
"أي قرض لديه أقل معدل فائدة سنوي؟"
بدلاً من ذلك ، اسأل:
"أي قرض لديه أقل تكلفة إجمالية للفترة الزمنية التي أتوقع الاحتفاظ به خلالها؟"
ما الذي ينبغي على مستثمري العقارات مراعاته؟
تُعد مقارنات معدل الفائدة السنوي مهمة بشكل خاص لمستثمري العقارات لأن تكاليف التمويل تؤثر بشكل مباشر على عوائد الاستثمار.
بالنسبة للعقارات الاستثمارية، ينبغي على المستثمرين النظر في حزمة التمويل الكاملة بدلاً من مجرد النظر إلى سعر الفائدة على السند.
تشمل العوامل المهمة ما يلي:
- سعر الفائدة
- أبريل
- رسوم المنشأ
- رسوم الاكتتاب
- النقاط
- غرامات الدفع المسبق
- فترة قرض
- خدمة الدين الشهرية
- الإطفاء
- اغلاق التكاليف
قد لا يؤدي انخفاض سعر الفائدة بشكل طفيف إلى أفضل نتائج استثمارية إذا تطلب الأمر رسومًا مقدمة كبيرة أو شروط سداد مسبق غير مواتية.
بالنسبة للمستثمرين الذين يقيمون تمويل العقارات الاستثمارية من خلال نسبة تغطية خدمة الدين (DSCR) أو التمويل المؤقت أو غيره، ينبغي تحليل هيكل التمويل جنبًا إلى جنب مع دخل الإيجار المتوقع ونفقات التشغيل واستراتيجية الخروج.
الحد الأدنى
يجيب سعر الفائدة ومعدل النسبة السنوية على سؤالين مختلفين.
يوضح لك سعر الفائدة التكلفة الأساسية للاقتراض وله تأثير مباشر على دفعات رأس المال والفائدة.
يوفر معدل النسبة السنوية نظرة أوسع لتكلفة الاقتراض السنوية من خلال تضمين رسوم ومصاريف معينة.
عند مقارنة عروض الرهن العقاري ، ينبغي على المقترضين فحص كلا الرقمين بدلاً من التركيز حصرياً على أقل سعر معلن.
ليس بالضرورة أن يكون أفضل قرض عقاري هو القرض ذو أقل سعر فائدة أو حتى أقل نسبة فائدة سنوية. بل هو القرض الذي تتناسب تكلفته الإجمالية وهيكل سداده وشروطه مع الأهداف المالية للمقترض وفترة الاحتفاظ المتوقعة.